Karşı tarafın yükümlülüğünü yerine getirmemesi, özellikle türev işlemler ve organize piyasalarda en büyük kayıp kaynaklarından biri olur. Eğer merkezi karşı taraf garantisinin nasıl çalıştığını net biçimde kavrarsan, hem teminat yapısını daha doğru okursun hem de işlem riskini fiyat riskinden ayırmayı öğrenirsin. Bu rehberde merkezi karşı taraf mekanizmasının mantığını, risk azaltma araçlarını, uygulamadaki sınırlarını ve sahada işine yarayacak kontrol noktalarını açık biçimde ele alacağım.
Merkezi karşı taraf garantisi tam olarak neyi çözer?
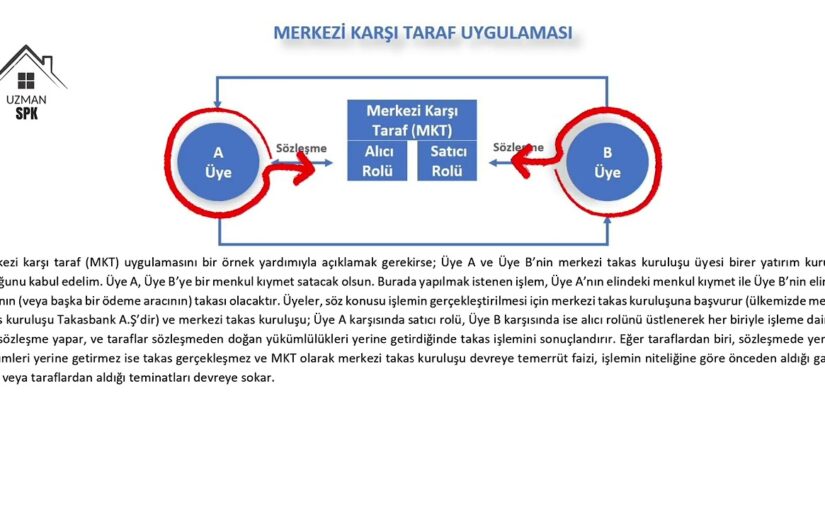
Merkezi karşı taraf, alıcı için satıcı, satıcı için alıcı rolünü üstlenen kurumsal yapıdır. Yani iki piyasa katılımcısı doğrudan birbirinin kredi riskini taşımaz. Araya merkezi karşı taraf girer ve işlem sonrası yükümlülük zincirini kendi yapısı içinde toplar. Böylece ikili taraf riski dağınık bir yapı olmaktan çıkar, standart kurallarla yönetilen bir sisteme dönüşür.
Bu modelin ana amacı karşı taraf temerrüdü riskini azaltmaktır. Bir üye borcunu ödeyemezse sistem, önceden kurulmuş teminat ve garanti katmanlarını devreye sokar. Bu yüzden “garanti” ifadesi burada sınırsız bir koruma anlamına gelmez. Daha doğru ifade şudur: merkezi karşı taraf, riskin gelişigüzel yayılmasını önler ve zarar absorbe etme kapasitesi yüksek bir çerçeve kurar.
Konuya ilk kez yaklaşan birçok yatırımcı, bu yapıyı devlet güvencesiyle karıştırır. Oysa merkezi karşı taraf garantisi, hukuki düzenleme, üyelik kriterleri, teminatlandırma, günlük değerleme ve temerrüt yönetimi üzerinden işler. Yıllar süren piyasa takibim gösteriyor ki en sık yapılan hata, “merkezi karşı taraf varsa artık risk yok” sanısıdır. Gerçekte risk yok olmaz; biçim değiştirir ve daha ölçülebilir hale gelir.
Merkezi karşı taraf yapısının dayandığı temel unsurlar şunlardır:
– İşlemin novasyon yoluyla merkezi yapıya devri
– Başlangıç teminatı ile ilk savunma hattının kurulması
– Sürdürme teminatı ve günlük kar zarar uzlaşması
– Temerrüt fonu ile ortak zarar paylaşım çerçevesi
– Stres testleri ve likidite planları ile olağanüstü senaryolara hazırlık
Bank for International Settlements ve CPMI-IOSCO ilkeleri, finansal piyasa altyapılarında güçlü risk yönetimi için teminat, yönetişim, likidite ve temerrüt planlarını merkezde tutar. Bu çerçeve, merkezi karşı taraf kurumlarının neden sadece takas yapan bir ara birim değil, sistemik öneme sahip bir altyapı olduğunu açık biçimde ortaya koyar.
Risk azaltma mekanizması nasıl işler?
Merkezi karşı taraf garantisini anlamanın en iyi yolu, süreci işlem anından temerrüt anına kadar adım adım izlemektir.
İlk adım: İşlem eşleşmesi ve novasyon
İki taraf borsada ya da uygun platformda işlem yaptığında, merkezi karşı taraf bu işlemi kendi kayıtlarına alır. Ardından sözleşme ilişkisi yeniden kurulur. Alıcı ile satıcı arasındaki doğrudan bağ yerine, her iki taraf ile merkezi karşı taraf arasında ayrı ayrı bağ oluşur. Buna novasyon denir.
Bu aşama kritik bir kırılma yaratır. Çünkü taraflardan birinin finansal sağlığı bozulduğunda diğer taraf doğrudan o üyeye maruz kalmaz. Kredi riski merkezi yapıda yoğunlaşır ve profesyonel risk kurallarıyla izlenir.
İkinci adım: Başlangıç teminatı neden bu kadar önemlidir?
Başlangıç teminatı, potansiyel gelecekteki zarara karşı alınır. Amaç, bir üyenin pozisyonu kapatılırken oluşabilecek fiyat hareketi zararını karşılamaktır. Bu tutar sabit değildir; ürünün volatilitesi, pozisyon büyüklüğü, korelasyon yapısı ve likidite koşullarına göre değişir.
Örneğin hisse endeksi vadeli işlemlerinde teminat oranı ile faiz türevlerindeki oran aynı seviyede olmaz. Çünkü fiyat oynaklığı ve tasfiye süresi farklıdır. European Securities and Markets Authority ile IOSCO belgeleri, teminat modellerinde güven aralığı, elde tutma süresi ve stres senaryolarının birlikte ele alınmasını ister.
Kendi tecrübemle söyleyebilirim ki yatırımcıların çoğu teminatı “işleme giriş bedeli” gibi görür. Oysa teminat, risk modelinin sayısal özetidir. Teminat yükseliyorsa çoğu zaman piyasa sana tek bir mesaj verir: sistem, fiyat dalgalanmasının şiddetlendiğini düşünüyor.
Üçüncü adım: Günlük kar zarar uzlaşması
Merkezi karşı taraflar pozisyonları piyasa fiyatlarına göre her gün, bazı piyasalarda gün içinde birkaç kez yeniden değerler. Zarar eden taraftan değişim teminatı alır, kâr eden tarafa aktarır. Bu süreç birikmiş büyük zararların önüne geçer.
2008 küresel finans krizi sonrası yapılan düzenlemeler, tezgah üstü türevlerin daha büyük bölümünü merkezi takasa yönlendirdi. Bunun başlıca nedeni de günlük uzlaşmanın kredi riskini uzun süre biriktirmemesiydi. Finansal Stability Board ve BIS değerlendirmeleri, merkezi takasın özellikle standartlaştırılmış türevlerde karşı taraf riskinin şeffaflığını artırdığını vurgular.
Dördüncü adım: Temerrüt fonu hangi boşluğu kapatır?
Bir üyenin verdiği başlangıç teminatı ve değişim teminatı zararı karşılamaya yetmezse, merkezi karşı taraf temerrüt fonuna başvurur. Bu fon, üyelerin katkılarıyla oluşur ve daha ağır senaryolarda ikinci savunma hattı işlevi görür.
Burada “default waterfall” adı verilen zarar sıralaması devreye girer. Tipik yapı şu mantıkla ilerler:
1. Temerrüde düşen üyenin kendi teminatı kullanılır.
2. O üyeye ait temerrüt fonu katkısı devreye girer.
3. Merkezi karşı tarafın kendi sermaye katkısının belirli bölümü kullanılır.
4. Ortak temerrüt fonu kaynakları sıraya alınır.
5. Gerekirse ek katkı çağrıları ve olağanüstü araçlar devreye girer.
Bu mimari, zarar paylaşımında disiplini korur. Ayrıca üyelerin riskli davranışlarını sınırlamak için güçlü teşvik yaratır.
Beşinci adım: Temerrüt yönetimi ve pozisyon tasfiyesi
Üye yükümlülüğünü yerine getiremezse merkezi karşı taraf pozisyonu kapatır, hedge eder ya da açık artırma ile başka üyelere devreder. Burada hız belirleyici unsur olur. Çünkü zarar çoğu zaman beklemekten büyür.
Akademik literatürde ve düzenleyici raporlarda ortak vurgu şudur: iyi tasarlanmış temerrüt yönetimi, sadece teminat miktarına değil, operasyonel hazırlığa da bağlıdır. Yani güçlü bir garanti yapısı için yazılı prosedür yetmez; prova edilmiş kriz planı gerekir.
Merkezi karşı taraf garantisinin güçlü yönleri ve sınırları
Bu yapının değerini doğru anlamak için hem avantajlara hem sınırlara bakmak gerekir.
Güçlü yönler:
– Karşı taraf riskini standart kurallarla toplar.
– Günlük uzlaşma sayesinde birikmiş zararları küçültür.
– Teminat ve stres testi disiplini getirir.
– Piyasa katılımcılarına daha net risk görünümü sağlar.
– Düzenleyici gözetimi kolaylaştırır.
Sınırlar:
– Risk tamamen kaybolmaz, merkezi yapıda yoğunlaşır.
– Yanlış kalibre edilmiş teminat modeli kırılganlık yaratır.
– Aşırı volatil dönemlerde teminat çağrıları likidite baskısı kurar.
– Birden çok büyük üyenin aynı anda zorlanması, kaynakları test eder.
– Operasyonel hata ya da siber risk, finansal risk kadar ciddi sonuç doğurabilir.
Buradaki kritik nokta şudur: merkezi karşı taraf garantisi, iyi tasarlanmışsa sistemik şoku yumuşatır; kötü tasarlanmışsa riskin tek bir noktada birikmesine yol açar. 2008 sonrası reformlar tam da bu nedenle takas altyapılarının dayanıklılığına odaklandı. CPMI-IOSCO’nun Finansal Piyasa Altyapıları İlkeleri, bu kurumlar için uluslararası referans çerçeve haline geldi.
Hangi piyasalarda neden daha çok kullanılır?
Merkezi karşı taraf yapısı en çok standartlaştırılmış ve yüksek hacimli piyasalarda etkili çalışır. Çünkü model, netleştirme ve ortak teminat avantajını ancak yeterli ölçek oluştuğunda tam performansla kullanır.
En yaygın kullanım alanları:
– Vadeli işlem ve opsiyon piyasaları
– Bazı repo ve menkul kıymet finansmanı işlemleri
– Standartlaştırılmış tezgah üstü faiz ve kredi türevleri
– Enerji ve emtia türevleri
Özellikle faiz swap piyasasında merkezi takasın payı son on yılda güçlü biçimde arttı. BIS verileri ve büyük takas kuruluşlarının açıklamaları, standart ürünlerde merkezi takas kullanımının piyasa uygulamasında yerleştiğini gösteriyor. Bunun ana sebebi, hem düzenleyici zorunluluklar hem de bilateral teminat yönetimine kıyasla daha düzenli bir risk çerçevesi sunmasıdır.
Türkiye özelinde bakarsan, organize türev piyasalarda takas kurumunun rolü daha görünürdür. Yatırımcı tarafında ise bu mekanizma çoğu zaman “hesapta bloke edilen teminat” olarak fark edilir. Oysa arka planda işleyen süreç, çok daha kapsamlı bir risk mühendisliği yapısıdır. Haber Yazı Yorum üzerinde finansal altyapı konularına ilgi duyan okurların en sık sorduğu nokta da burada başlar: “Teminatım güvende mi” sorusu aslında “sistem temerrüdü nasıl emer” sorusunun sadeleşmiş halidir.
Uygulamada neye bakarsan gerçek korumayı daha doğru ölçersin?
Bir merkezi karşı taraf yapısının gerçekten sağlam olup olmadığını anlamak için şu başlıklara odaklan:
1. Teminat modeli
Teminat hesaplama yöntemi tarihsel volatiliteye mi dayanıyor, stres senaryolarını ne kadar sık güncelliyor, likiditesi düşük ürünleri nasıl ele alıyor? Sağlam yapı, sakin dönemin verisiyle yetinmez.
2. Temerrüt fonu büyüklüğü
Fonun büyüklüğü tek başına yeterli ölçü değildir. Büyük üyelerin eşzamanlı temerrüdü gibi aşırı ama makul senaryolara karşı yeterliliğine bakmalısın. Düzenleyici belgelerde sıkça geçen “cover 2” yaklaşımı, en büyük iki üyenin temerrüdü gibi ağır senaryolara hazırlığı ölçer.
3. Likidite erişimi
Zarar hesabı ile nakit ödeme aynı şey değildir. Kurumun kısa sürede nakit bulma kapasitesi zayıfsa, iyi görünen risk modeli krizde aksar. Bu yüzden merkez bankası erişimi, kredi hatları ve yüksek kaliteli likit varlık stoku kritik rol oynar.
4. Üyelik kalitesi
Sisteme kabul edilen üyelerin finansal gücü, operasyonel kapasitesi ve risk kültürü güçlü değilse garanti yapısı kâğıt üzerinde kalır. Merkezi karşı tarafın en zayıf halkası çoğu zaman üyelik standardıdır.
5. Kriz provası
Temerrüt açık artırmaları, portföy devri ve operasyonel acil durum planları düzenli test edilmiyorsa gerçek koruma düzeyi düşer. Yıllar süren piyasa takibim gösteriyor ki masa başında kusursuz görünen planlar, stres anında ancak prova kadar işe yarar.
Sahada işine yarayan kontrol çerçevesi
Eğer aracı kurum, banka, profesyonel yatırımcı ya da kurumsal risk yöneticisi olarak bu yapıyı değerlendiriyorsan, kendine şu soruları sor:
– İşlem yaptığım ürün merkezi takasa uygun mu, yoksa ikili sözleşme riski mi taşıyor?
– Teminat çağrısı artarsa likidite planım bunu kaldırır mı?
– Netleştirme avantajı gerçekten sermaye ve risk tasarrufu sağlıyor mu?
– Takas kurumunun temerrüt prosedürlerini ve kamuya açık risk açıklamalarını düzenli izliyor muyum?
– Olağanüstü volatilite günlerinde pozisyon küçültme kuralım hazır mı?
Kendi tecrübemle söyleyebilirim ki yatırımcıların en büyük açığı, işlem öncesi fiyat analizine çok zaman ayırıp işlem sonrası teminat akışını ikinci plana atmasıdır. Oysa birçok ciddi zarar, yön tahmini yanlış çıktığı için değil, teminat çağrısı doğru yönetilemediği için büyür.
Bu noktada basit ama etkili bir çalışma rutini kurabilirsin:
– Günlük teminat kullanım oranını izle.
– En kötü senaryoda ihtiyaç duyacağın nakdi ayrı hesapla.
– Volatil dönemlerde ürün bazında korelasyonun bozulabileceğini varsay.
– Takas kurumunun risk duyurularını ve teminat değişikliklerini aynı gün incele.
– Portföyünü tek bir ürün grubunda yoğunlaştırma.
Finansal altyapı ve piyasa riski başlıklarında düzenli okuma yapmak isteyenler için Haber Yazı Yorum, kavramı sadeleştiren içerikleriyle iyi bir başlangıç noktası sunar. Özellikle teknik terimi günlük yatırım kararına bağlayan analizler, bu konuda daha net düşünmene yardım eder.
Sıkça Sorulan Sorular
Merkezi karşı taraf garantisi devlet garantisi midir?
Hayır. Bu yapı, teminat, temerrüt fonu, risk modeli ve hukuki kurallar üzerinden çalışır. Doğrudan devlet garantisi anlamı taşımaz.
Merkezi karşı taraf varken risk tamamen biter mi?
Hayır. Risk bitmez. Karşı taraf riski daha düzenli, daha ölçülebilir ve daha şeffaf bir yapıya taşınır.
Başlangıç teminatı neden artar?
Volatilite yükseldiğinde, likidite zayıfladığında veya pozisyon riski büyüdüğünde teminat ihtiyacı artar. Sistem potansiyel zararı yeniden hesaplar.
Temerrüt fonu ile başlangıç teminatı aynı şey midir?
Hayır. Başlangıç teminatı bireysel pozisyona bağlı ilk koruma katmanıdır. Temerrüt fonu ise daha ağır zarar senaryolarında ortak savunma hattı rolü üstlenir.
Hangi işlemler merkezi takasa daha uygundur?
Standartlaştırılmış, yüksek hacimli ve likit ürünler bu modele daha uygundur. Vadeli işlemler, opsiyonlar ve bazı swap türleri buna örnek olur.
Perakende yatırımcı neden bu sistemi öğrenmeli?
Çünkü teminat çağrısı, pozisyon taşıma maliyeti ve kriz anındaki işlem güvenliği doğrudan bu mekanizmaya bağlıdır. Ürünü anlamak kadar takas yapısını anlamak da önem taşır.
Merkezi karşı taraf garantisini doğru okursan, sadece “işlem güvenli mi” sorusuna değil, “hangi koşulda güven zayıflar” sorusuna da cevap verirsin. En çok merak ettiğin nokta teminat modeli mi, temerrüt fonu mu, yoksa kriz anında pozisyon kapatma süreci mi? Yorumlarda bize yaz, bir sonraki içerikte o başlığı derinleştirelim.